UZUN SAYIŞTAY RAPORUNA NASIL CEVAP VERECEK?
Özellikle bazı bulgular, belediye yönetiminin denetim, kontrol ve mevzuata uygunluk süreçlerinin nasıl yürütüldüğüne ilişkin önemli sorular doğuruyor.
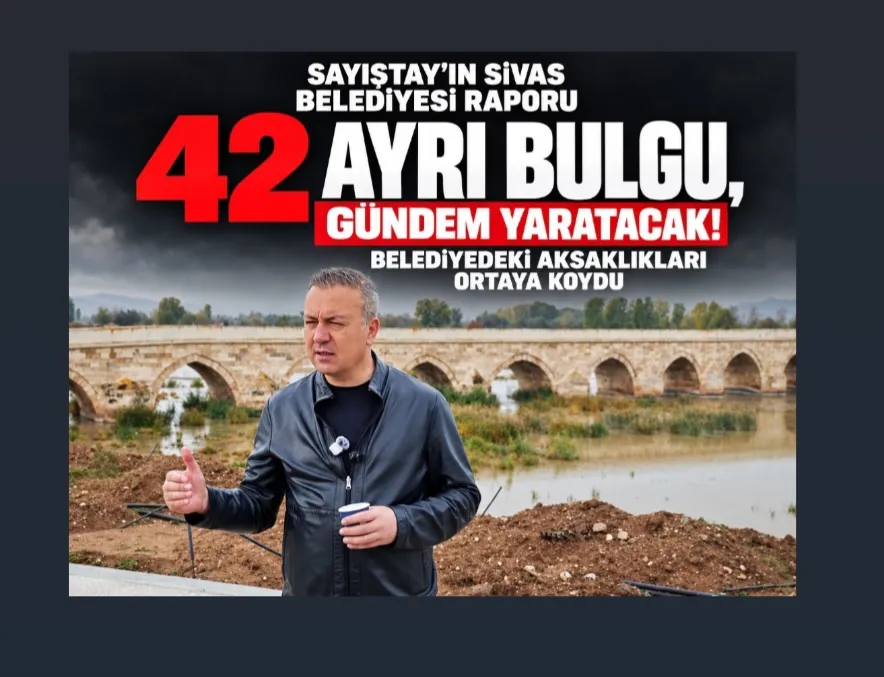
SAYIŞTAY’IN SİVAS BELEDİYESİ RAPORU GÜNDEM YARATACAK! 42 AYRI BULGU, BELEDİYEDEKİ AKSAKLIKLARI ORTAYA KOYDU
Mehmet BAKIR / ÖZEL HABER
Sivas Belediyesi’nin Sayıştay denetim raporunda yer alan 42 ayrı bulgu, belediyenin mali işlemlerinden imar uygulamalarına, personel görevlendirmelerinden su ve kanalizasyon hizmetlerine, ihalelerden taşınmaz yönetimine kadar birçok alanda tartışılması gereken konuları gündeme taşıdı.
Raporda yalnızca muhasebe ve kayıt eksiklikleri değil, kamu kaynaklarının kullanımı, ihale süreçleri, ruhsatsız yapılar, su kayıp ve kaçakları, tahsil edilmeyen belediye gelirleri ve toplu taşıma hizmetlerine ilişkin tespitler de yer aldı.
Özellikle bazı bulgular, belediye yönetiminin denetim, kontrol ve mevzuata uygunluk süreçlerinin nasıl yürütüldüğüne ilişkin önemli sorular doğuruyor.
İMAR, RUHSATSIZ YAPILAR VE DENETİM EKSİKLİĞİ DİKKAT ÇEKTİ
Sayıştay raporunda imar uygulamalarına ilişkin tespitler ayrı bir önem taşıyor.
Belediyenin beş yıllık imar programını hazırlamaması, imar planında park alanı olarak belirlenen yerlerde ruhsatsız ticari işletmelerin bulunması, imar mevzuatına aykırı yapılarla ilgili gerekli bildirimlerin yapılmaması ve yasal süreçlerin işletilmemesi rapora giren başlıklar arasında.
Ayrıca ruhsatsız veya ruhsat eklerine aykırı yapıların takibinde gerekli işlemlerin yapılmaması ve süresi sona eren yapı ruhsatlarının hükümsüz hale getirilmemesi de denetim bulguları arasında yer alıyor.
Bu tespitler şu soruları gündeme getiriyor
Ruhsatsız ticari işletmelerin faaliyetine nasıl izin verildi?
Park alanlarında bulunan işletmelerin ruhsat ve yapılaşma durumları denetlendi mi?
Belediyenin imar programı neden hazırlanmadı?
İHALELERDE VE KAMU HARCAMALARINDA DİKKAT ÇEKEN BULGULAR
Raporda ihale ve satın alma süreçlerine ilişkin de önemli tespitler bulunuyor.
Parasal limitlerin altında kalmak amacıyla ihtiyaçların parçalara bölünerek temin edilmesi, bazı doğrudan temin alımlarında sözleşme düzenlenmemesi, belediyenin onayı alınmadan alt yüklenici çalıştırılması ve yapım işlerinde ödenek tutarlarının ihale aşamasında belirtilmemesi raporda yer alan bulgular arasında.
Bunların yanında ön mali kontrol süreçlerinin işletilmemesi, iş sağlığı ve güvenliği görevlendirmelerinin zamanında yapılmaması ve nihai projelerin belediyeye teslim edilmemesi de dikkat çekiyor.
Bu başlıklar, belediyenin ihale ve sözleşme yönetiminde uyguladığı kontrol mekanizmalarının sorgulanmasını gerektiriyor.
SİBESKİ VE SU YÖNETİMİNDE GELİR KAYBI TESPİTLERİ
Rapordaki en dikkat çekici başlıklardan biri de su ve kanalizasyon hizmetleri.
İçme suyu iletim ve dağıtım sistemlerinde kayıp ve kaçakların azaltılmasına yönelik çalışmaların yetersiz kalması ve bu nedenle gelir kaybı yaşanması bulgular arasında gösteriliyor.
Bununla da sınırlı değil.
Faturalandırılan atık su miktarı ile arıtılan atık su miktarı arasında önemli farklılıklar bulunması,
Periyodik muayene süresi dolan su sayaçlarının yenilenmemesi,
Belediye ve belediye şirketinin bazı birimlerinde su sayacı bulunmaması,
Yapı kullanma izin belgesi aldığı hâlde şantiye aboneliğini sürdüren abonelerin bulunması,
Vefat eden abonelerin sistem üzerinden tespit edilememesi,
T.C. kimlik numarası sistemde bulunmayan su abonelerinin mevcut olması,
Sayıştay'ın dikkat çektiği konular arasında.
Ayrıca tarımsal sulamaya aktarılması gereken atık suyun ayrılmaması ve endüstriyel atık su üreten işletmelerin gerekli bağlantı kalite kontrol ruhsatı olmadan faaliyet göstermesi de raporda yer alıyor.
Peki Sivas'ta su yönetimi ne kadar etkin yürütülüyor? Kayıp ve kaçakların önüne geçmek için hangi somut adımlar atıldı?
BELEDİYENİN TAHSİL EDEMEDİĞİ GELİRLER DE RAPORDA
Sayıştay'ın diğer bulguları arasında belediyenin gelirlerini tahsil etme ve takip etme süreçlerine ilişkin eksiklikler de bulunuyor.
Bunun yanında:
Belediye şirketinin işlettiği ekmek büfelerinin işyeri açma ve çalışma ruhsatlarının bulunmaması,
Toptancı hali kiracılarından teminat alınmaması,
Organize Sanayi Bölgesi tarafından tahsil edilen işyeri açma ve çalışma ruhsatı bedellerinin belediyeye aktarılmaması,
Dernek ve vakıflara belediye taşınmazlarının tahsis edilmesi,
raporda yer alan diğer konular arasında.
Bütün bunlar, belediyenin gelir yönetimi ve kamu taşınmazlarının kullanımı konusunda cevaplanması gereken soruları beraberinde getiriyor.
İTFAİYEDE ŞİRKET PERSONELİ GÖREVLENDİRİLMESİ
Raporda belediye şirketi kadrosunda bulunan işçilerin itfaiye personeli olarak görevlendirilmesi de ayrı bir bulgu olarak yer alıyor.
Ayrıca personel çalıştırılmasına dayalı hizmet alımlarında sözleşme yapılmaması ve arazi tazminatı ödemelerinde mevzuata uygun hareket edilmemesi de denetim kapsamında değerlendirilmiş.
Belediyenin personel politikası ve görevlendirme usulleri bakımından bu tespitlerin açıklığa kavuşturulması gerekiyor.
TOPLU TAŞIMA VE ULAŞIM DA DENETİMİN KONUSU OLDU
Raporda toplu taşıma ve ulaşım hizmetlerinin yürütülmesinde mevzuata aykırılıklar bulunduğu, özel halk otobüsü ruhsatlarının yıllık vize işlemlerinin yapılmadığı da belirtiliyor.
Ulaşım hizmetleri doğrudan vatandaşın günlük yaşamını ilgilendiriyor. Dolayısıyla bu konudaki tespitlerin yalnızca rapor sayfalarında kalmaması, gerekli düzeltmelerin yapılıp yapılmadığının da takip edilmesi gerekiyor.
EN ÖNEMLİ TESPİT: İÇ KONTROL SİSTEMİ KURULMAMIŞ
Raporun dikkat çeken başlıklarından biri de iç kontrol sisteminin kurulmaması.
Kamu kaynaklarının etkin, ekonomik ve verimli kullanılması; yapılan harcamaların, ihalelerin, personel işlemlerinin ve belediye gelirlerinin düzenli şekilde denetlenmesi için iç kontrol mekanizmaları büyük önem taşıyor.
Bu nedenle iç kontrol sistemine ilişkin tespit, diğer bulgularla birlikte değerlendirildiğinde belediyenin kurumsal denetim yapısının da sorgulanmasını gerektiriyor.
ŞİMDİ SÖZ BELEDİYE YÖNETİMİNDE!
Sivas Belediye Başkanı Adem Uzun ve belediye yönetiminin, Sayıştay raporunda yer alan bu bulgular hakkında kamuoyunu bilgilendirmesi gerekiyor.
Elbette Sayıştay'ın tespit ettiği her eksiklik doğrudan suç, yolsuzluk veya kamu zararı anlamına gelmiyor. Ancak kamu idaresinin denetim raporlarına yansıyan eksiklikleri gidermesi ve alınan önlemleri açıklaması gerekiyor.
Vatandaşın cebinden çıkan para, belediyenin kasasına giren gelir, kullanılan kamu arazileri, yapılan ihaleler ve yürütülen hizmetler hepimizin ortak sorumluluğudur.
Sivas halkı şu soruların cevabını bekliyor:
Sayıştay'ın tespit ettiği eksikliklerin hangileri giderildi?
Hangi bulgular için sorumlular hakkında idari işlem başlatıldı?
Su kayıp ve kaçaklarından kaynaklanan gelir kaybı ne kadar?
Ruhsatsız yapılar ve imara aykırılıklar konusunda hangi işlemler yapıldı?
Belediye gelirlerinin tahsil edilmesi için hangi önlemler alındı?
İç kontrol sistemi neden kurulmadı ve ne zaman kurulacak?
Unutulmamalıdır ki belediye başkanlığı yalnızca proje yapmak, temel atmak ve açılış gerçekleştirmek değildir. Kamu kaynaklarını korumak, hesap vermek ve kanunlara uygun yönetmek de belediye başkanlığının asli görevidir.
Şimdi soruyorum: Sivas Belediyesi bu bulguların hangilerini düzeltti, hangileri hâlâ çözüm bekliyor?
Kamuoyu adına cevap bekliyoruz.